PH Danışmanlık, bağımsız denetim ve vergi denetiminde edindiğimiz deneyimi şirketlerin yönetim ve kontrol yapılarına taşır. Denetimde her gün gördüğümüz sorunların kaynağına iniyor, kalıcı çözümleri şirketinizle birlikte tasarlayıp uyguluyoruz.
Büyümeyi kalıcı kılan yapıları birlikte kuruyoruz
Üç hizmet alanı, tek hedef: kurumsallaşma ve sürdürülebilir büyüme.
01
Aile şirketlerinde değişim ve süreklilik Kuşak devri, aile anayasası, yönetişim yapısı ve halef planlaması
02
İç kontrol Süreç ve risk analizi, kontrol tasarımı, testler ve iyileştirme planı
03
Finansal planlama Bütçe, sürekli tahmin, nakit akışı, senaryo analizi ve yönetim raporlaması
Aile şirketlerinde değişim ve süreklilik
Aile şirketlerinin en kritik dönemi kuşak değişimidir. Kurucunun bilgi, ilişki ve karar gücünün bir sonraki kuşağa ve profesyonel yönetime planlı biçimde aktarılması, şirketin değerini ve aile birliğini birlikte korur. Planlanmayan devir ise çoğu zaman yetki boşluğuna, hissedar anlaşmazlıklarına ve değer kaybına yol açar.
Aile şirketi üç alanın kesişiminde yönetilir
Aile Değerler, roller, aile üyelerinin şirkette çalışma kuralları. Kilit soru: Kim, hangi koşulla şirkette görev alır?
Yönetim Profesyonel yönetim, yetki ve sorumluluklar, performans. Kilit soru: Kararlar kimde, nasıl alınır?
Mülkiyet Pay devri, kâr dağıtımı, hissedar hakları, çıkış. Kilit soru: Paylar nasıl devredilir ve değerlenir?
Aile anayasası ve yönetişim yapısı bu üç alanı birbirine bağlar.
Planlı kuşak devri beş adımda
01
Mevcut durum Aile, yönetim ve mülkiyet yapısının analizi
02
Aile anayasası Değerler, roller, istihdam ve kâr dağıtım kuralları
03
Yönetişim Yönetim kurulu, aile konseyi, yetki matrisi
04
Halef planı Aday belirleme, gelişim planı, mentorluk
05
Devir ve izleme Aşamalı devir ve düzenli gözden geçirme
Sık gördüğümüz riskler ve çözüm araçları
Risk
Çözüm aracı
Belirsiz rol ve yetkiler
Organizasyon yapısı ve yetki matrisi
Aile ve şirket finansının iç içe geçmesi
Ortak cari hesap ve kâr dağıtım politikası
Kurucuya bağımlılık
Halef planı ve profesyonel yönetici
Hissedarlar arası anlaşmazlık
Hissedarlar sözleşmesi ve çıkış mekanizmaları
İç kontrol
Etkin bir iç kontrol sistemi varlıkları korur, finansal raporlamanın güvenilirliğini sağlar ve mevzuata uyumu destekler. Büyüyen şirketlerde kişilere bağlı işleyen süreçler, yazılı ve test edilebilir kontrollere dönüşmedikçe hata ve suistimal riski artar.
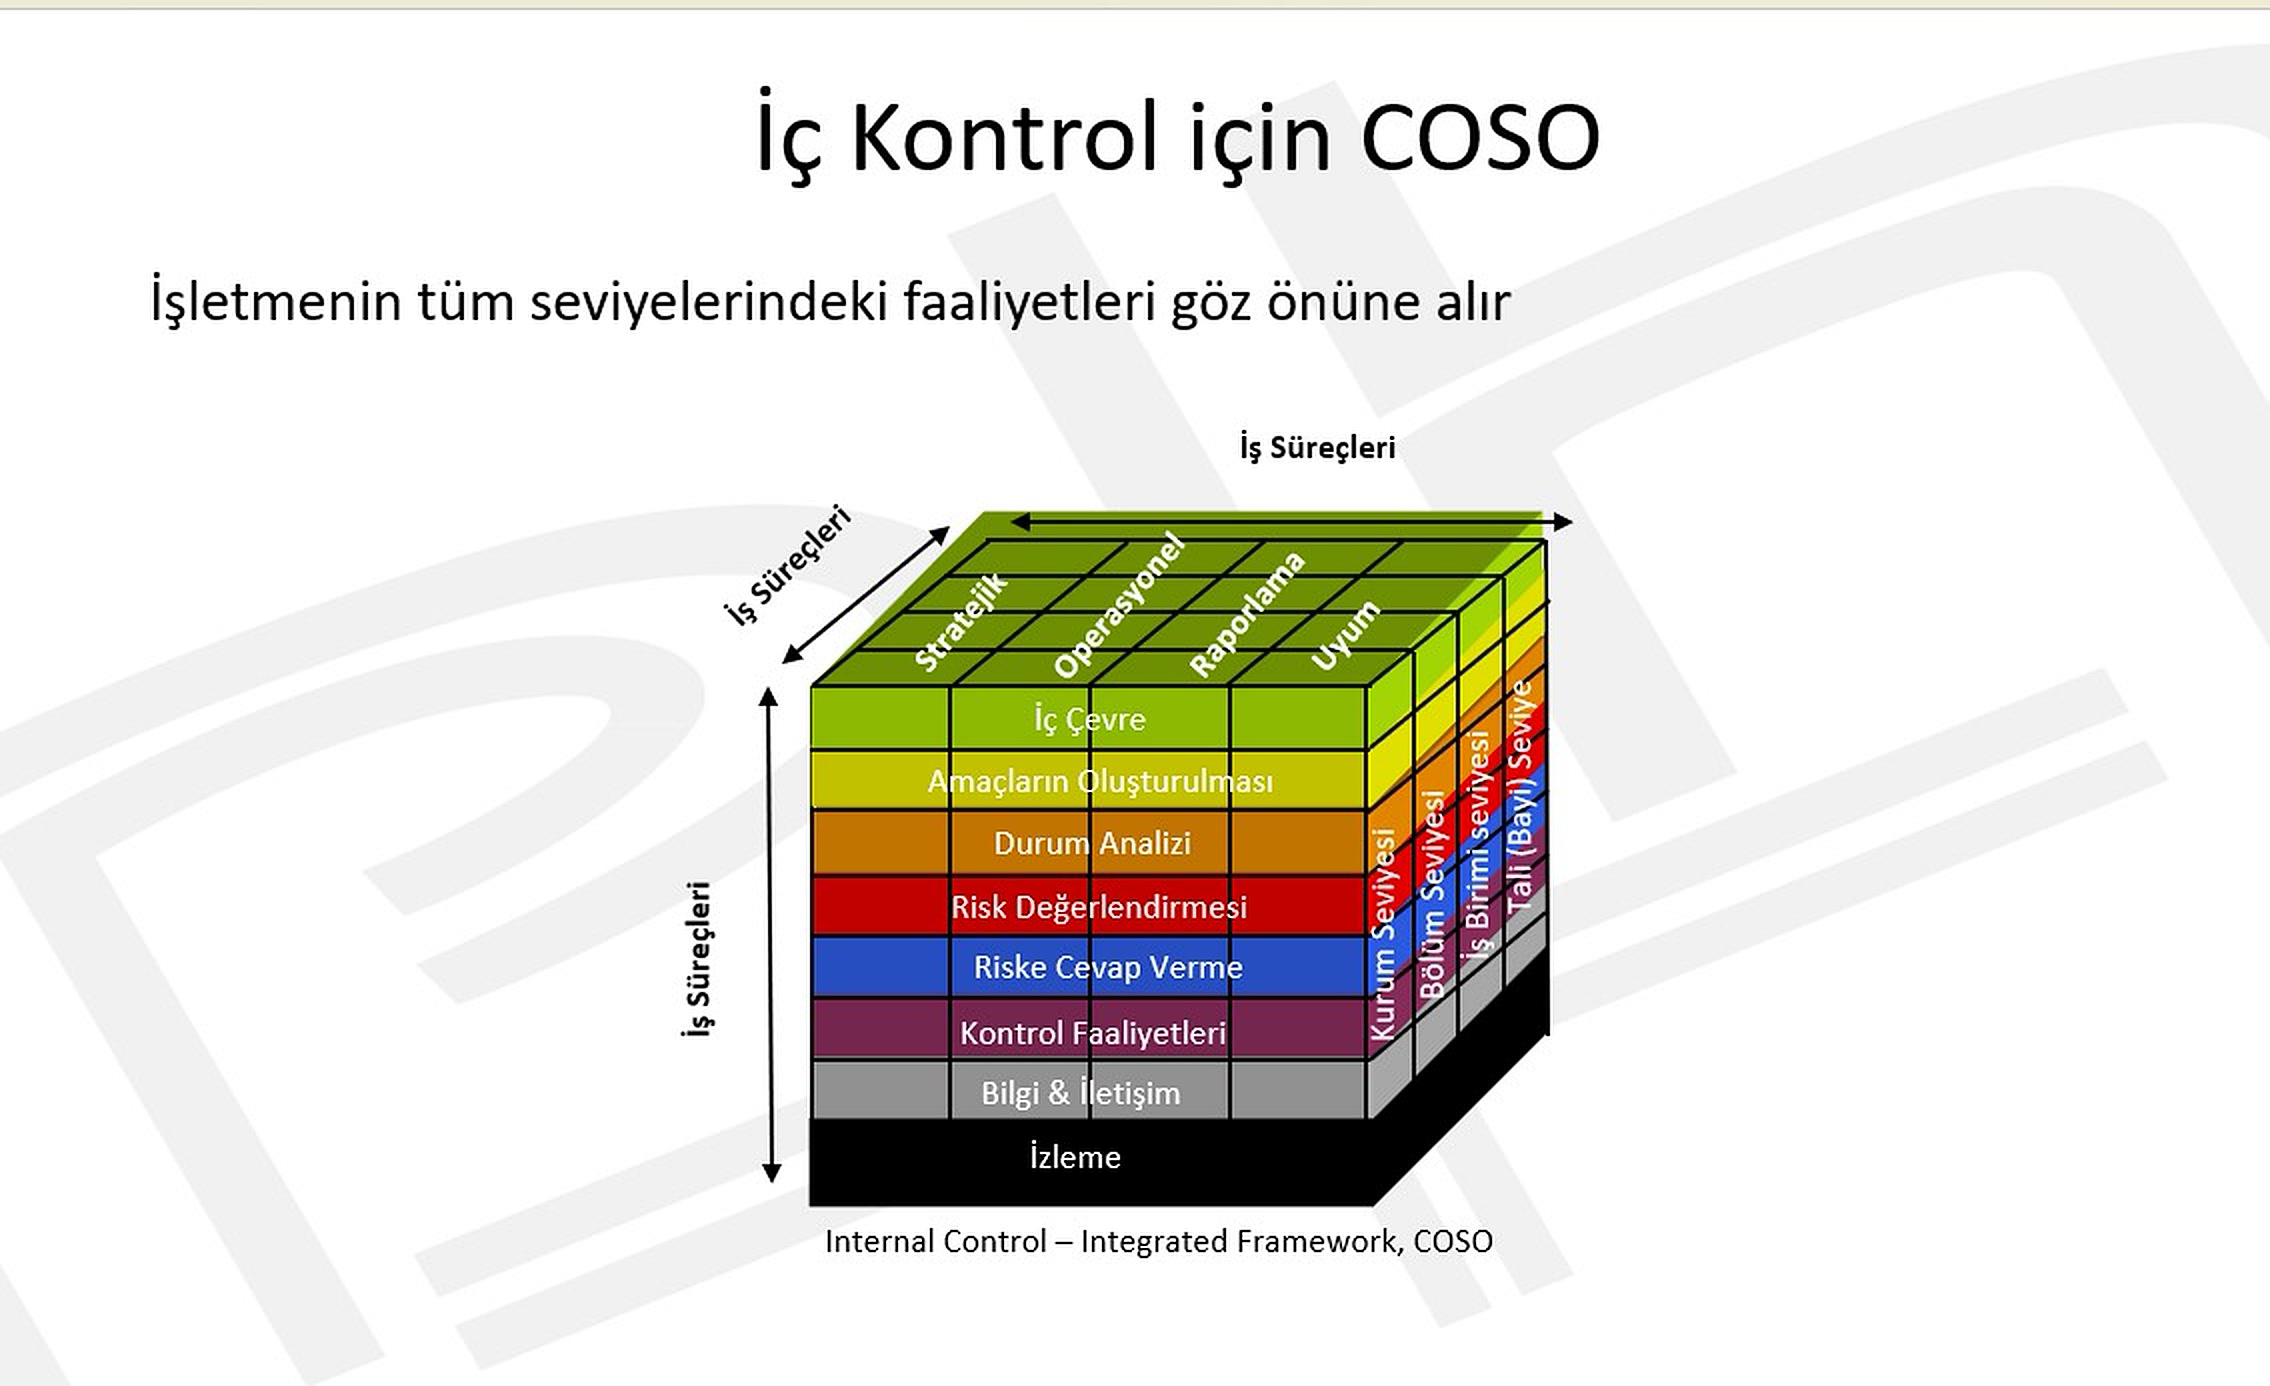
Uluslararası kabul görmüş çerçeve: COSO iç kontrolün beş bileşeni
01
Kontrol ortamı Etik değerler, yönetişim, yetki ve sorumluluk
02
Risk değerlendirme Hedeflere yönelik risklerin belirlenmesi ve analizi
03
Kontrol faaliyetleri Onaylar, görevler ayrılığı, mutabakatlar
04
Bilgi ve iletişim Doğru bilginin doğru kişiye zamanında ulaşması
05
İzleme faaliyetleri Sürekli ve dönemsel değerlendirmelerle diğer dört bileşenin işleyişinin gözetilmesi ve eksikliklerin giderilmesi
Üç Hat Modeli: kim neden sorumlu?
Yönetim kurulu ve denetim komitesi gözetimden ve hesap verebilirlikten sorumludur.
1. hat: Operasyon yönetimi Süreçleri yürütür, riskleri sahiplenir ve kontrolleri günlük olarak uygular.
2. hat: Risk ve uyum Risk yönetimi, uyum ve iç kontrol fonksiyonları; birinci hatta uzmanlık ve izleme desteği verir.
3. hat: İç denetim Yönetimden bağımsız olarak kontrollerin etkinliğine ilişkin güvence verir.
Bağımsız denetçi, modelin dışında yer alan dış güvence sağlayıcısıdır.
Yaklaşımımız: dört adımda etkin kontrol
01
Süreç haritalama Kritik süreçlerin akışı, sorumlular ve sistemler
02
Risk-kontrol matrisi Her risk için mevcut kontrol ve eksikliklerin eşlenmesi
03
Tasarım ve işleyiş testleri Kontrollerin örneklem bazında test edilmesi
04
İyileştirme planı Önceliklendirilmiş aksiyonlar, sorumlular ve takvim
Odaklandığımız süreçler
Satın alma ve ödeme Tedarikçi seçimi, sipariş onayı, fatura ve ödeme kontrolleri
Satış ve tahsilat Kredi limitleri, fiyat onayları, alacak takibi
Stok yönetimi Sayım, değerleme ve fire kontrolleri
Bordro ve insan kaynakları İşe giriş-çıkış, ücret değişiklikleri, bordro onayı
Nakit ve nakit yönetimi Banka yetkileri, ödeme onay limitleri, mutabakatlar
Bilgi teknolojileri Kullanıcı yetkileri, değişiklik yönetimi, yedekleme
Finansal planlama
Finansal planlama, yılda bir kez hazırlanıp rafa kaldırılan bir bütçe değildir. Stratejiyi sayılara çeviren, gerçekleşenle karşılaştıran ve yönetime zamanında aksiyon aldıran sürekli bir döngüdür. Enflasyonun ve kur oynaklığının yüksek olduğu ortamlarda bu döngünün hızı ve senaryo bazlı yaklaşım daha da önem kazanır.
Planlama, sonuçlarla yeniden başlayan bir döngüdür
01
Strateji ve hedefler Büyüme, kârlılık ve yatırım hedefleri
02
Bütçe Gelir, gider, yatırım ve finansman bütçesi
03
Tahmin Gerçekleşmelere göre güncellenen yıl sonu öngörüsü
04
Raporlama ve sapma Bütçe-gerçekleşen karşılaştırması ve nedenleri
05
Aksiyon Önlemler ve yeniden planlama
Aksiyonlar bir sonraki dönemin hedeflerine ve tahminine geri beslenir.
Statik bütçeden sürekli tahmine
Statik yıllık bütçe Geleneksel yaklaşım
Sürekli tahmin Önerdiğimiz yaklaşım
Güncelleme sıklığı
Yılda bir kez
Aylık veya çeyreklik
Ufuk
Mali yıl sonuna kadar
Her güncellemede ileriye kayan dönem
Varsayımlar
Tek senaryo, yıl başında sabitlenir
Baz, iyimser ve kötümser senaryolar
Yönetime katkısı
Sapmaları geriye dönük açıklar
Riskleri önceden görür, aksiyona yön verir
Teslim ettiklerimiz
Bütçe modeli Gelir, gider ve yatırım kalemlerini bağlayan esnek model
Nakit akış tahmini Haftalık ve aylık likidite görünümü
Senaryo analizi Kur, enflasyon ve faiz duyarlılıkları
Yönetim raporlaması Temel performans göstergeleri ve aylık rapor paketi
PH Danışmanlık ile çalışmanın farkı
Uygulanabilir, ölçülebilir ve kalıcı çözümler.
01
Denetim deneyimi Bağımsız denetim ve vergi denetiminde gördüğümüz kontrol eksiklikleri ve riskler, önerilerimizin temelini oluşturur.
02
Mevzuat hakimiyeti TTK, VUK, TMS/TFRS ve sermaye piyasası düzenlemelerine uyumu tasarımın en başından gözetiriz.
03
Uygulamaya dönük Rapor teslim edip ayrılmayız; aksiyonların uygulanmasında ve ekiplerin eğitiminde yanınızdayız.
04
Bağımsızlık bilinci Denetim müşterilerimize danışmanlık hizmetini, bağımsızlık kurallarının izin verdiği sınırlar içinde sunarız.